Заработок, которому всё равно, куда идёт рынок
Это, пожалуй, самая спокойная схема из всех. Вы держите монету и одновременно шортите её же во фьючерсе. Цена растёт — спот в плюсе, фьючерс в минусе. Цена падает — наоборот. В сумме ноль, и вам буквально безразлично, что происходит на графике.
А деньги берутся из третьего места: из ставки финансирования, которую стороны бессрочного фьючерса платят друг другу каждые несколько часов.
Откуда берётся ставка финансирования
У бессрочного фьючерса нет даты поставки, поэтому его нужно чем-то удерживать рядом с реальной ценой. Этим механизмом и служит фандинг.
Когда контракт торгуется дороже спота (то есть в лонг лезет больше людей), лонги платят шортам. Когда дешевле — наоборот. Платёж списывается автоматически по расписанию, обычно раз в восемь часов, но у части бирж чаще.
Практический вывод: если ставка положительная и вы в шорте, вам платят. А чтобы при этом не рисковать ценой, шорт закрывается покупкой той же монеты на споте.
Как выглядит позиция целиком
- Покупаете монету на споте на сумму X.
- Открываете шорт по бессрочному фьючерсу на ту же сумму X.
- Держите обе позиции и получаете фандинг, пока ставка положительная.
- Когда ставка уходит в минус или пропадает, закрываете обе стороны.
Позиция называется дельта-нейтральной: суммарная зависимость от цены равна нулю.
Шаг 1. Находим ставку на сканере
Откройте фандинг.
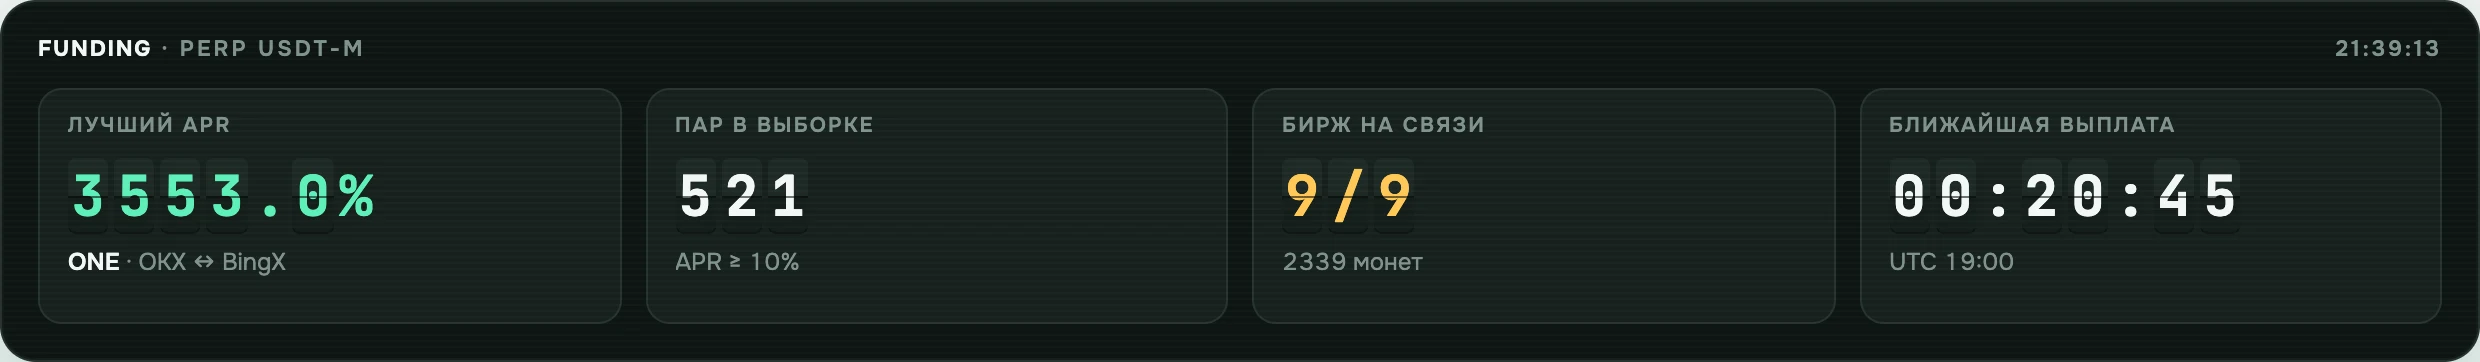
В таблице видно ставку по каждому контракту и её пересчёт в годовые. Годовая цифра нужна для сравнения: ставка 0,05% за восемь часов выглядит скромно, а в год это около 55%.
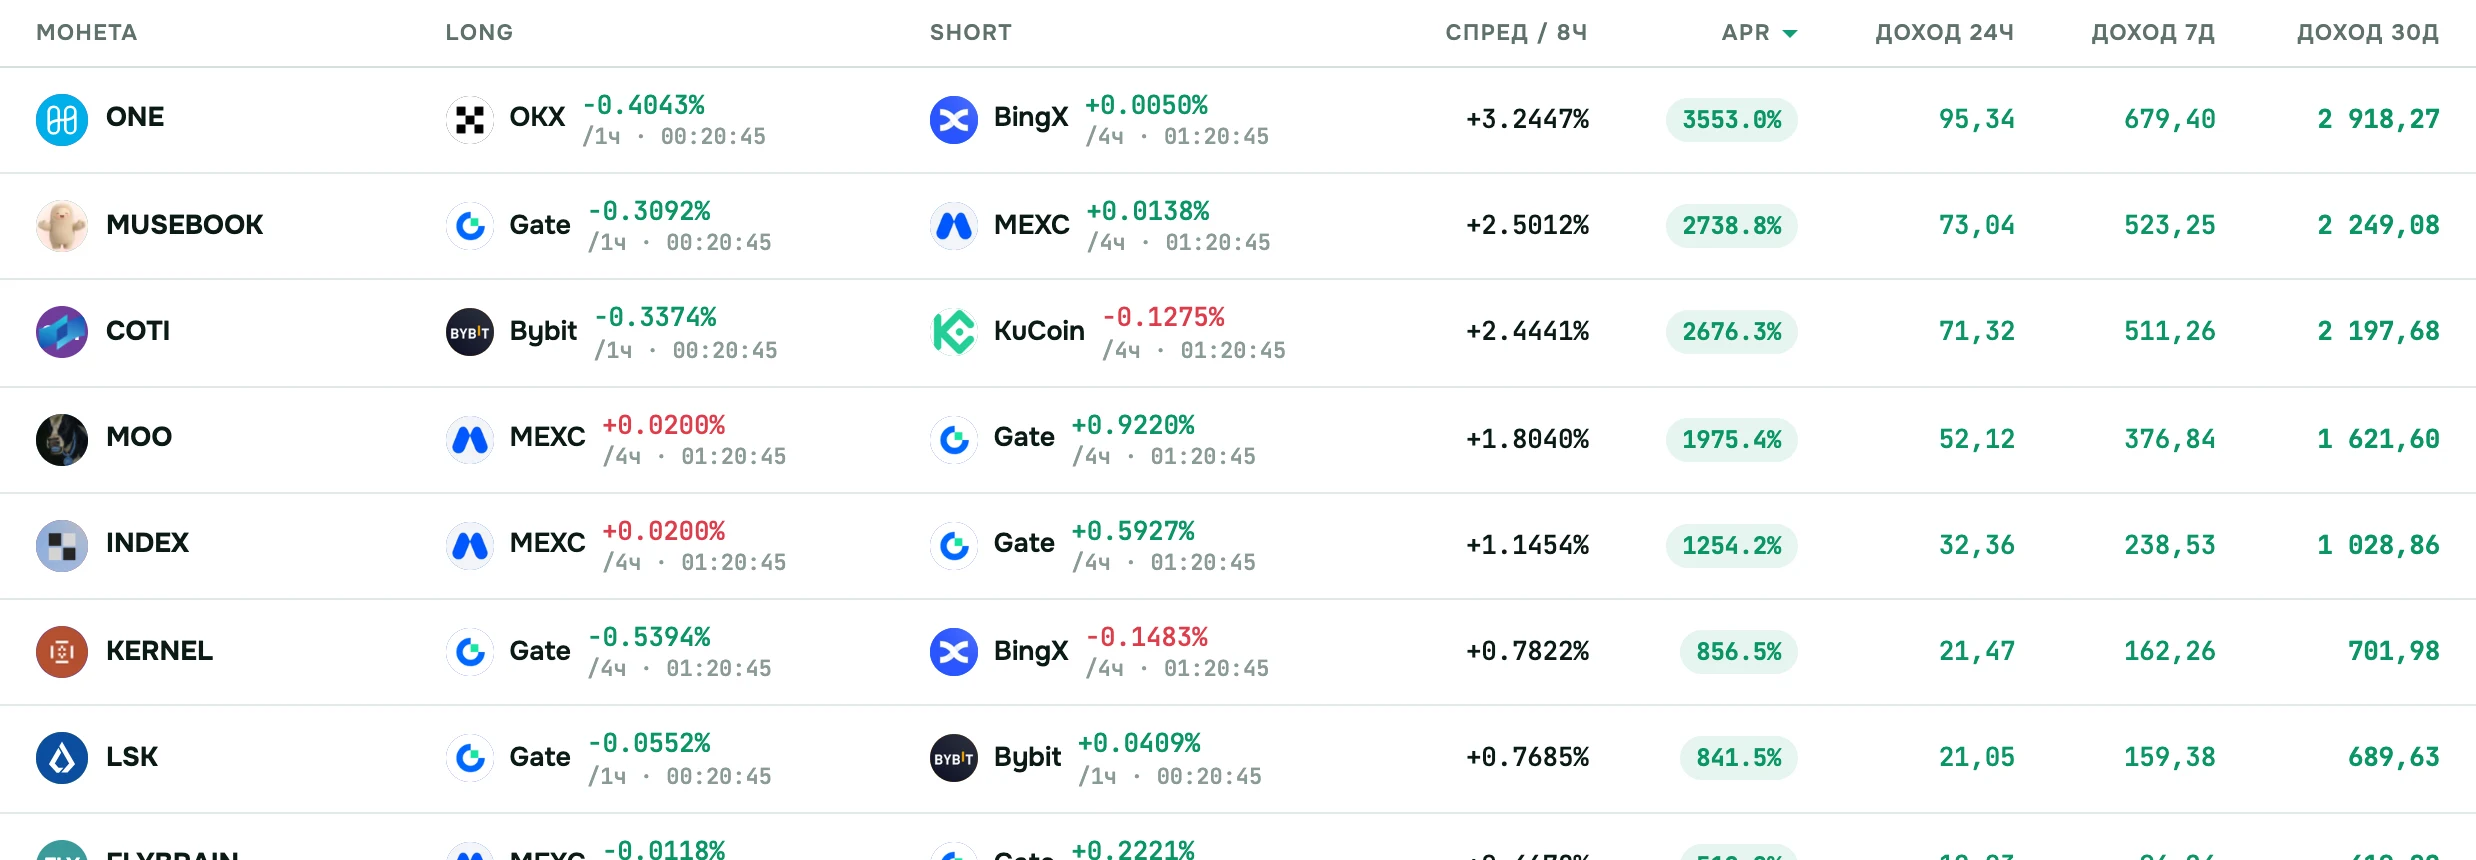
Важная деталь: годовую ставку мы считаем от реального шага начисления, а не от предположения, что он восьмичасовой. У части бирж шаг четыре часа или даже час, и без этой поправки цифры были бы неверными.
Шаг 2. Ловим момент начисления
Ставка имеет значение ровно в момент выплаты. Держали позицию семь часов и закрыли за минуту до начисления — не получите ничего. Открылись за минуту до — получите полную выплату.
Поэтому время следующего начисления важнее самой ставки. У  Toobit и
 Phemex в нашей таблице виден шаг начисления по каждому контракту. Время следующей выплаты таблица показывает у Toobit, как и у Binance, Bybit, OKX и большинства других бирж, а у Phemex его в наших данных нет: смотрите его на самой бирже.
Шаг 3. Считаем, что останется
Из ставки вычтется:
- Комиссия за открытие спота и за открытие фьючерса.
- Комиссия за закрытие обеих позиций.
- Разница в цене между спотом и фьючерсом в момент входа.
Пример. Ставка 0,05% за восемь часов на 1000 долларов — это 0,5 доллара за начисление, 1,5 доллара в сутки. Четыре сделки (открыть и закрыть две стороны) по 0,05% — это 2 доллара. Значит одна выплата расходы не покрывает: позицию надо держать хотя бы пару суток, и тогда выходит около 1 доллара в день чистыми.
Отсюда правило: фандинг — это не про один заход, а про удержание. Частые перезаходы съедают доход комиссиями.
Главный риск: ликвидация шорта
Спот не может быть ликвидирован, а фьючерс может. Если монета резко вырастет, шорт уйдёт в минус, и при недостатке маржи биржа его закроет принудительно. После этого вы остаётесь с одним только спотом — то есть с обычной покупкой монеты по невыгодной цене.
Как этого избежать:
- Не берите плечо. Соотношение 1:1 между спотом и фьючерсом — это и есть правильный размер.
- Держите запас маржи на фьючерсном счёте, чтобы выдержать рост на десятки процентов.
- Следите за ценой ликвидации — биржа показывает её в позиции.
- На бирже с единым счётом помните, что обеспечение общее: убыток по фьючерсу затрагивает весь счёт.
Частые ошибки
- Открыть только фьючерс. Без спота это не арбитраж, а обычная ставка против рынка.
- Взять плечо ради «эффективности». Так ликвидация из маловероятной становится обычной.
- Гнаться за экстремальной ставкой. Ставка 1% за восемь часов бывает на монетах, которые за сутки удваиваются. Шорт там переживёт не каждый депозит.
- Не смотреть на шаг начисления. 0,05% раз в час и раз в восемь часов — это разница в восемь раз.
- Перезаходить каждый день. Комиссии съедят выплату.
Частые вопросы
Это правда безрисковая схема? Нет. Риск цены убран, но остаётся риск ликвидации шорта, риск биржи и риск того, что ставка развернётся.
Сколько это приносит в год? На спокойных монетах 10–30% годовых, на разогретых бывает сильно больше — вместе с риском.
Можно ли держать спот и фьючерс на разных биржах? Можно, и иногда это выгоднее. Но тогда маржой надо управлять вручную на двух площадках.
Что если ставка станет отрицательной? Тогда платить будете вы. Закрывайте позицию или переворачивайте схему.
На какой бирже удобнее? Там, где видны шаг и время начисления. В нашей таблице шаг виден, например, у Toobit и Phemex, а время следующей выплаты — у Toobit, но не у Phemex. По количеству контрактов шире всего  MEXC и
 BingX.