О чём этот раздел
Есть задача, которую крипта решает лучше банка: перевести деньги за границу. Банковский перевод идёт днями, стоит фиксированную сумму и требует объяснений. USDT идёт минуты.
Но чтобы понять, выгодно ли это именно вам, надо сравнить полный путь, а не отдельные шаги. Раздел SWIFT считает крипто-путь по живым данным: покупку USDT за одну валюту и продажу за другую по медианным ценам P2P-площадок, пересчёт обратно по официальному кросс-курсу и вычет комиссии банка — процента и фиксированной части.
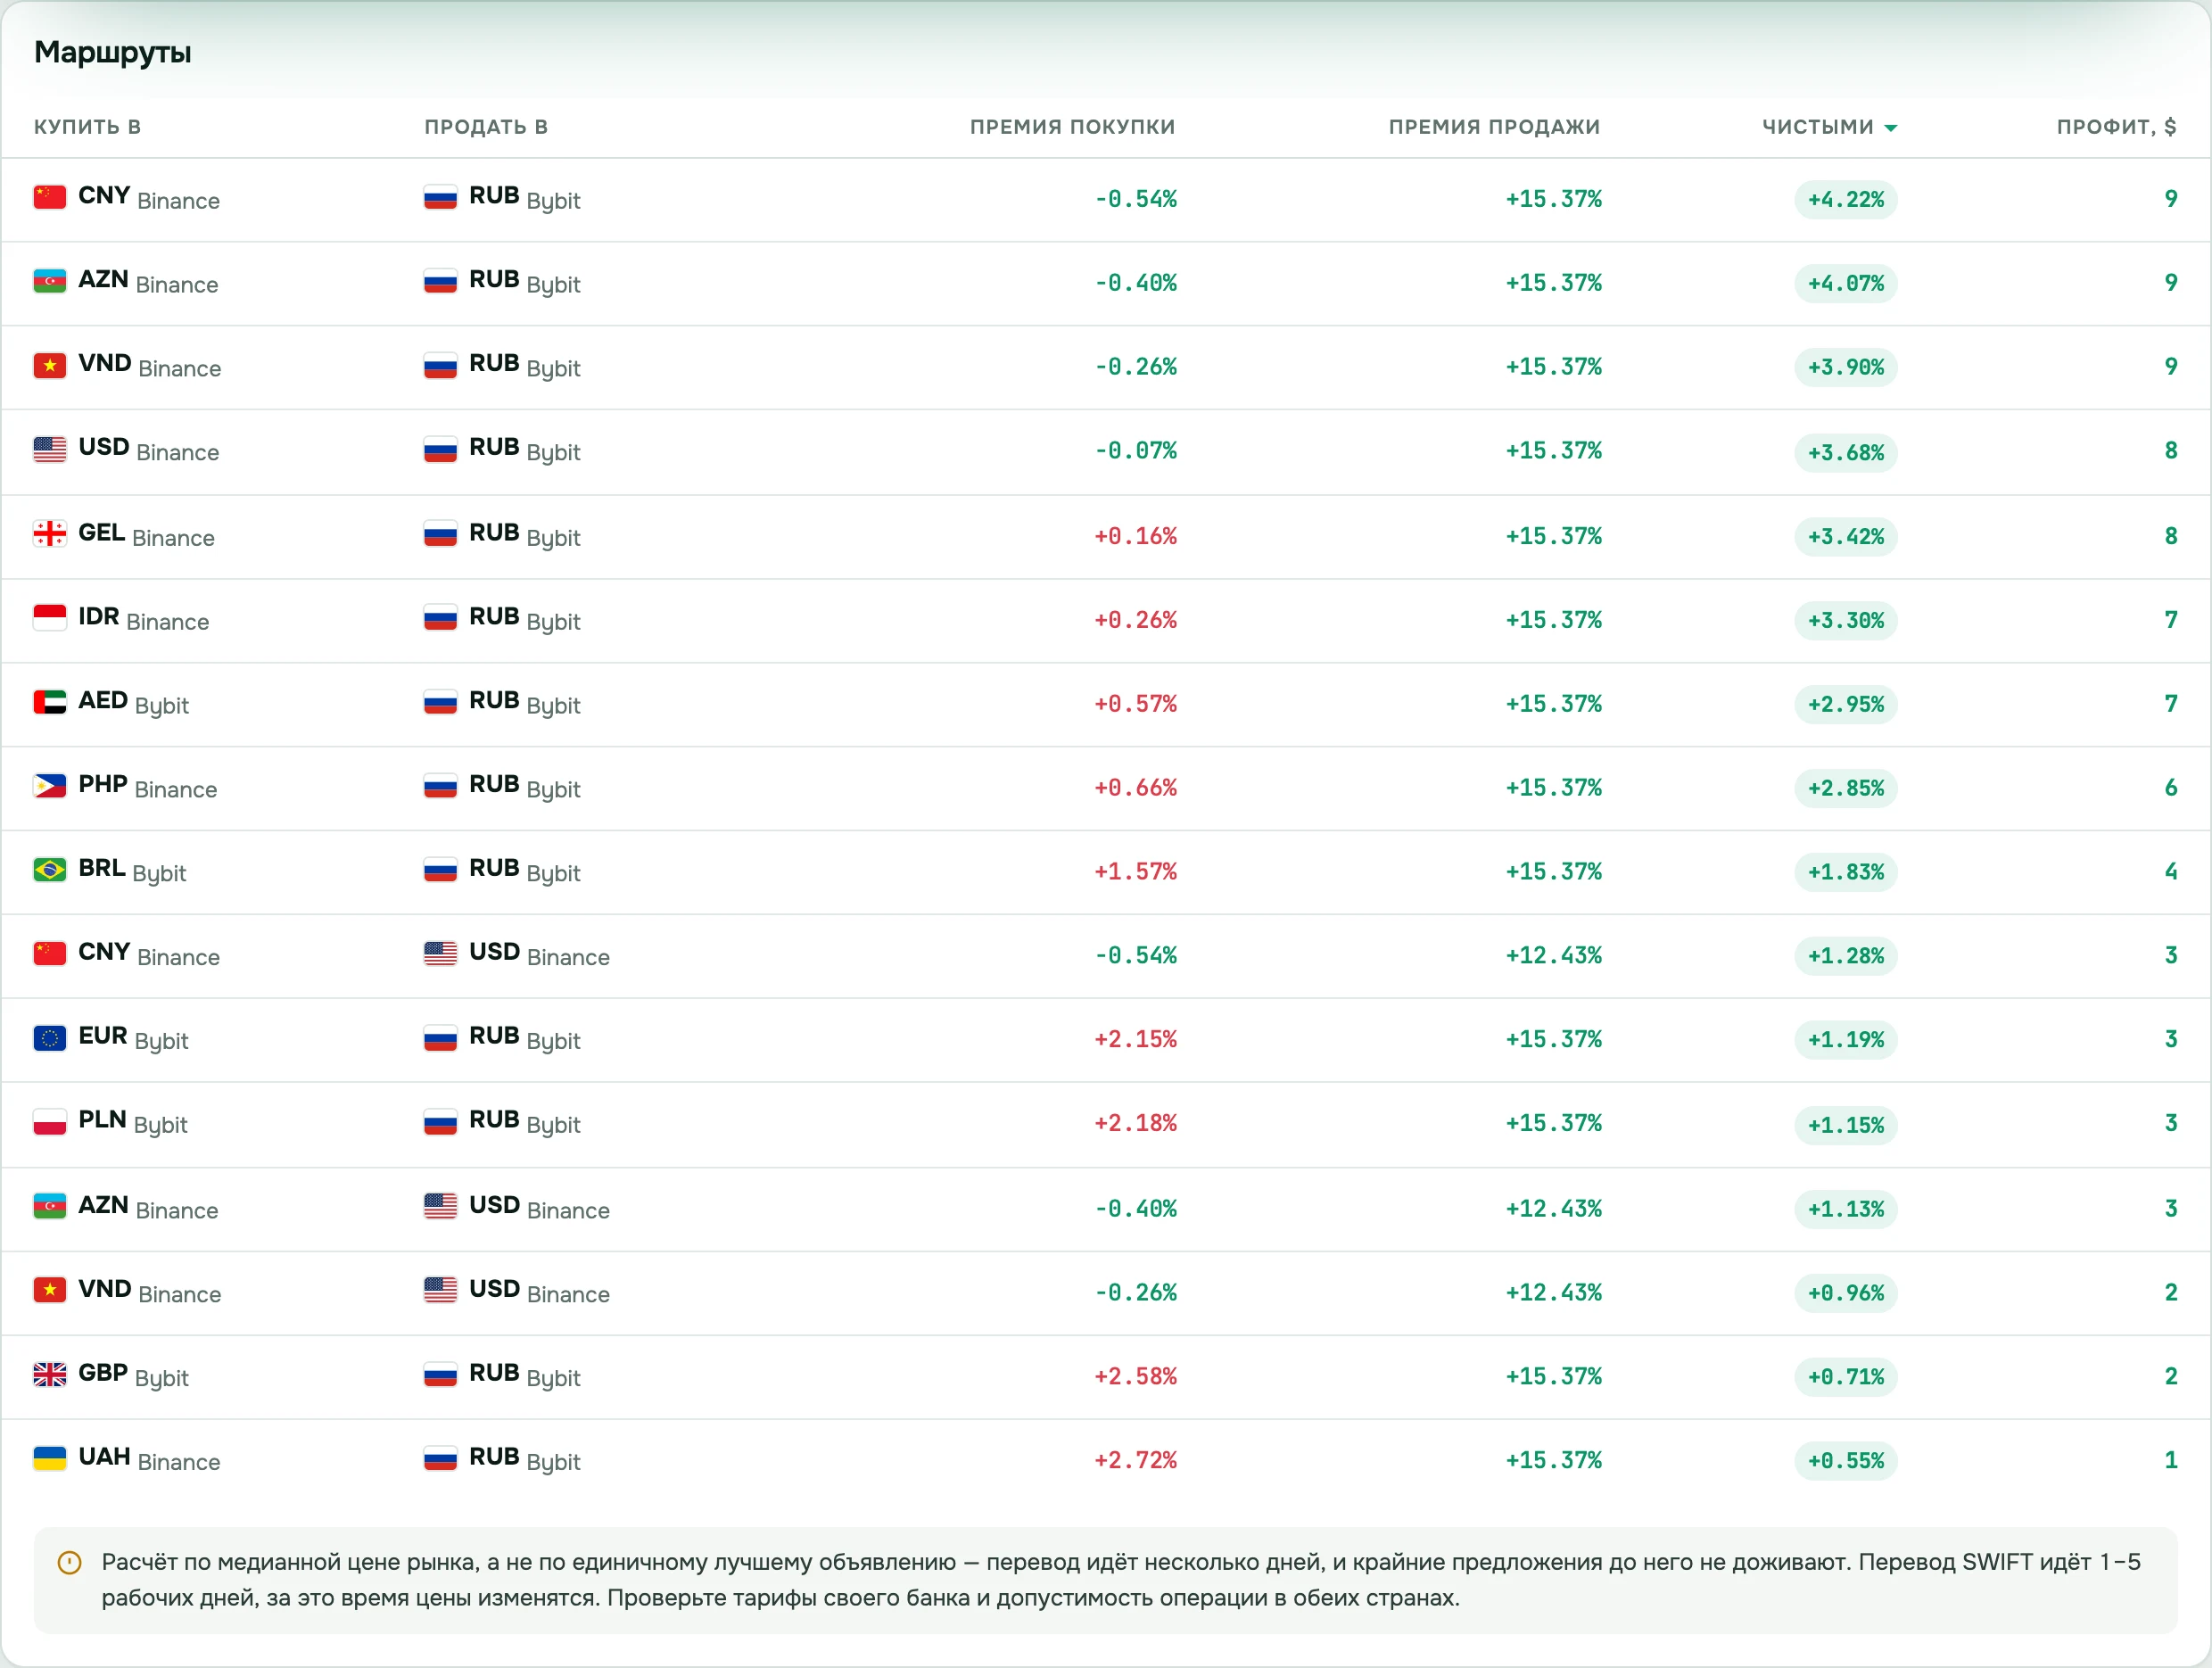
Два маршрута, которые сравниваются
Банковский путь. Вы отдаёте деньги в своей валюте, банк конвертирует их по своему курсу, берёт комиссию за перевод, банк-корреспондент берёт своё, банк получателя тоже. Итог приходит через один-пять рабочих дней.
Криптовалютный путь. Покупаете USDT на P2P за свою валюту, переводите в блокчейне, продаёте на P2P за нужную валюту. Итог — минуты или десятки минут.
В обоих случаях вы теряете на четырёх вещах: курсе конвертации туда, комиссии перевода, курсе конвертации обратно и времени.
Где выигрывает крипта
- Комиссия перевода почти не зависит от суммы. Банк берёт процент или фиксированную сумму с порогом, блокчейн — копейки независимо от размера.
- Скорость. Минуты против дней.
- Курс. Банковский курс обычно хуже рыночного на 1–3%, курс P2P ближе к рынку.
- Выходные. Банки не работают, P2P работает всегда.
Где выигрывает банк
- Прозрачность для государства. Банковский перевод — законный документ, крипта требует отдельного разбирательства с налоговой.
- Нет человеческого фактора. В P2P вы имеете дело с людьми.
- Крупные суммы. На P2P большую сумму придётся разбивать на несколько сделок.
- Нет риска ошибки в сети. Реквизиты банка перепутать сложнее, чем сеть перевода.
Как считать честно
Сравнивать надо сумму на выходе, а не проценты по шагам. Полный расчёт для крипто-маршрута выглядит так:
- Купили USDT на P2P — потеряли на разнице с рыночным курсом.
- Заплатили комиссию сети за перевод.
- Продали USDT на P2P в нужной валюте — потеряли ещё раз на разнице.
Практический ориентир: обычно весь путь обходится в 1,5–3%. Банковский перевод на небольших суммах часто выходит дороже из-за фиксированных комиссий, на крупных — сопоставимо.
Что проверить перед переводом
- Есть ли P2P-рынок в валюте назначения. Если объявлений по ней десяток, продать будет негде.
- Совпадает ли сеть при отправке и получении.
- Лимиты объявлений — крупную сумму придётся разбивать.
- Отношение вашего банка к таким операциям.
Частые вопросы
Это законно? Покупка и продажа криптовалюты законны в большинстве стран. Вопросы валютного контроля и налогов зависят от юрисдикции — это к местному специалисту.
С какой суммы выгоднее крипта? Обычно с небольших: там фиксированные банковские комиссии съедают больше всего. На очень крупных суммах разница сокращается.
Какую валюту смотреть? Пары валют раздел перебирает сам, выбирать валюту назначения не нужно. В маршруты попадают валюты с официальным курсом и данными P2P не старше пяти минут, с площадок, где по валюте от двадцати объявлений; валюты с двойным или контролируемым курсом, где P2P отходит от официального больше чем на 20 %, в маршруты не идут. Ваша валюта задаёт только валюту суммы: по стране она не определяется, без выбора стоит USD.
Что быстрее всего? Перевод в блокчейне занимает минуты. Дольше всего — найти объявление с подходящими лимитами на обеих сторонах.