Заробіток, якому байдуже, куди йде ринок
Це, мабуть, найспокійніша схема з усіх. Ви тримаєте монету і одночасно шортите її ж у фʼючерсі. Ціна зростає — спот у плюсі, фʼючерс у мінусі. Ціна падає — навпаки. У сумі нуль, і вам буквально байдуже, що відбувається на графіку.
А гроші беруться з третього місця: зі ставки фінансування, яку сторони безстрокового фʼючерсу платять одна одній кожні кілька годин.
Звідки береться ставка фінансування
У безстрокового фʼючерсу немає дати поставки, тож його треба чимось утримувати біля реальної ціни. Цим механізмом і служить фандинг.
Коли контракт торгується дорожче за спот, лонги платять шортам. Коли дешевше — навпаки. Платіж списується автоматично за розкладом, зазвичай раз на вісім годин, але в частини бірж частіше.
Як виглядає позиція цілком
- Купуєте монету на споті на суму X.
- Відкриваєте шорт по безстроковому фʼючерсу на ту саму суму X.
- Тримаєте обидві позиції й отримуєте фандинг, поки ставка додатна.
- Коли ставка йде в мінус, закриваєте обидві сторони.
Позиція називається дельта-нейтральною: сумарна залежність від ціни дорівнює нулю.
Крок 1. Знаходимо ставку на сканері
Відкрийте фандинг.
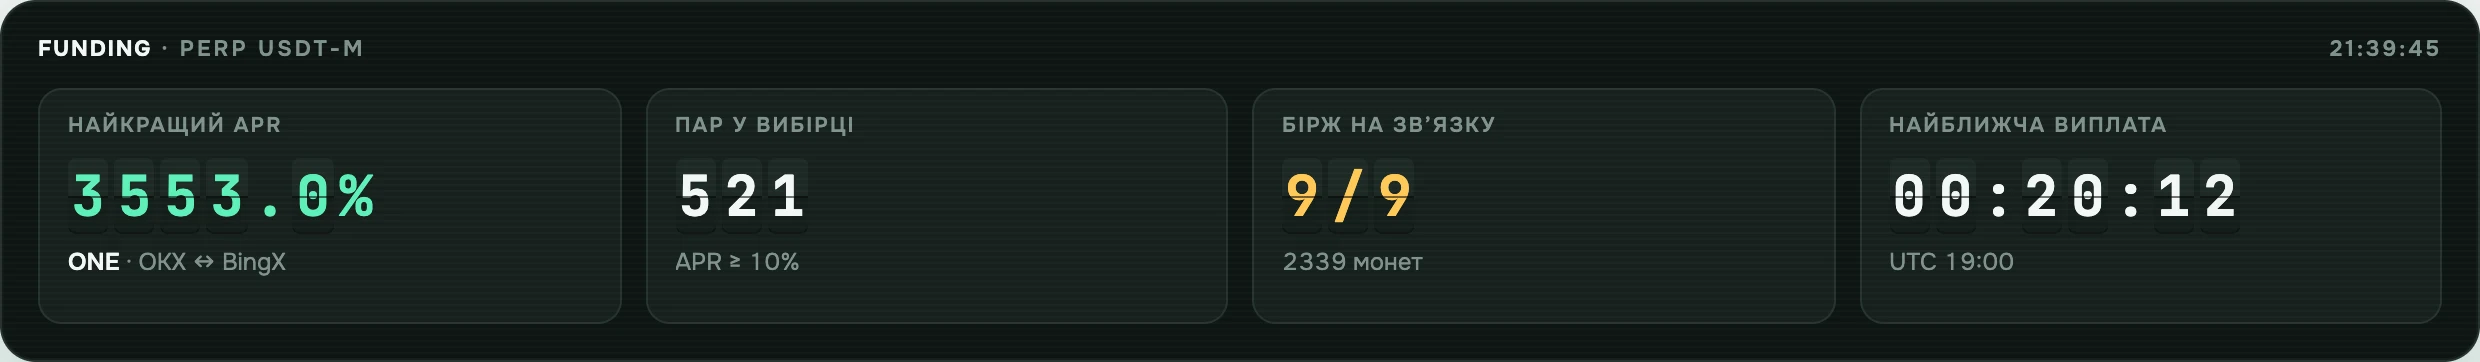
Річна цифра потрібна для порівняння: ставка 0,05% за вісім годин виглядає скромно, а на рік це близько 55%.
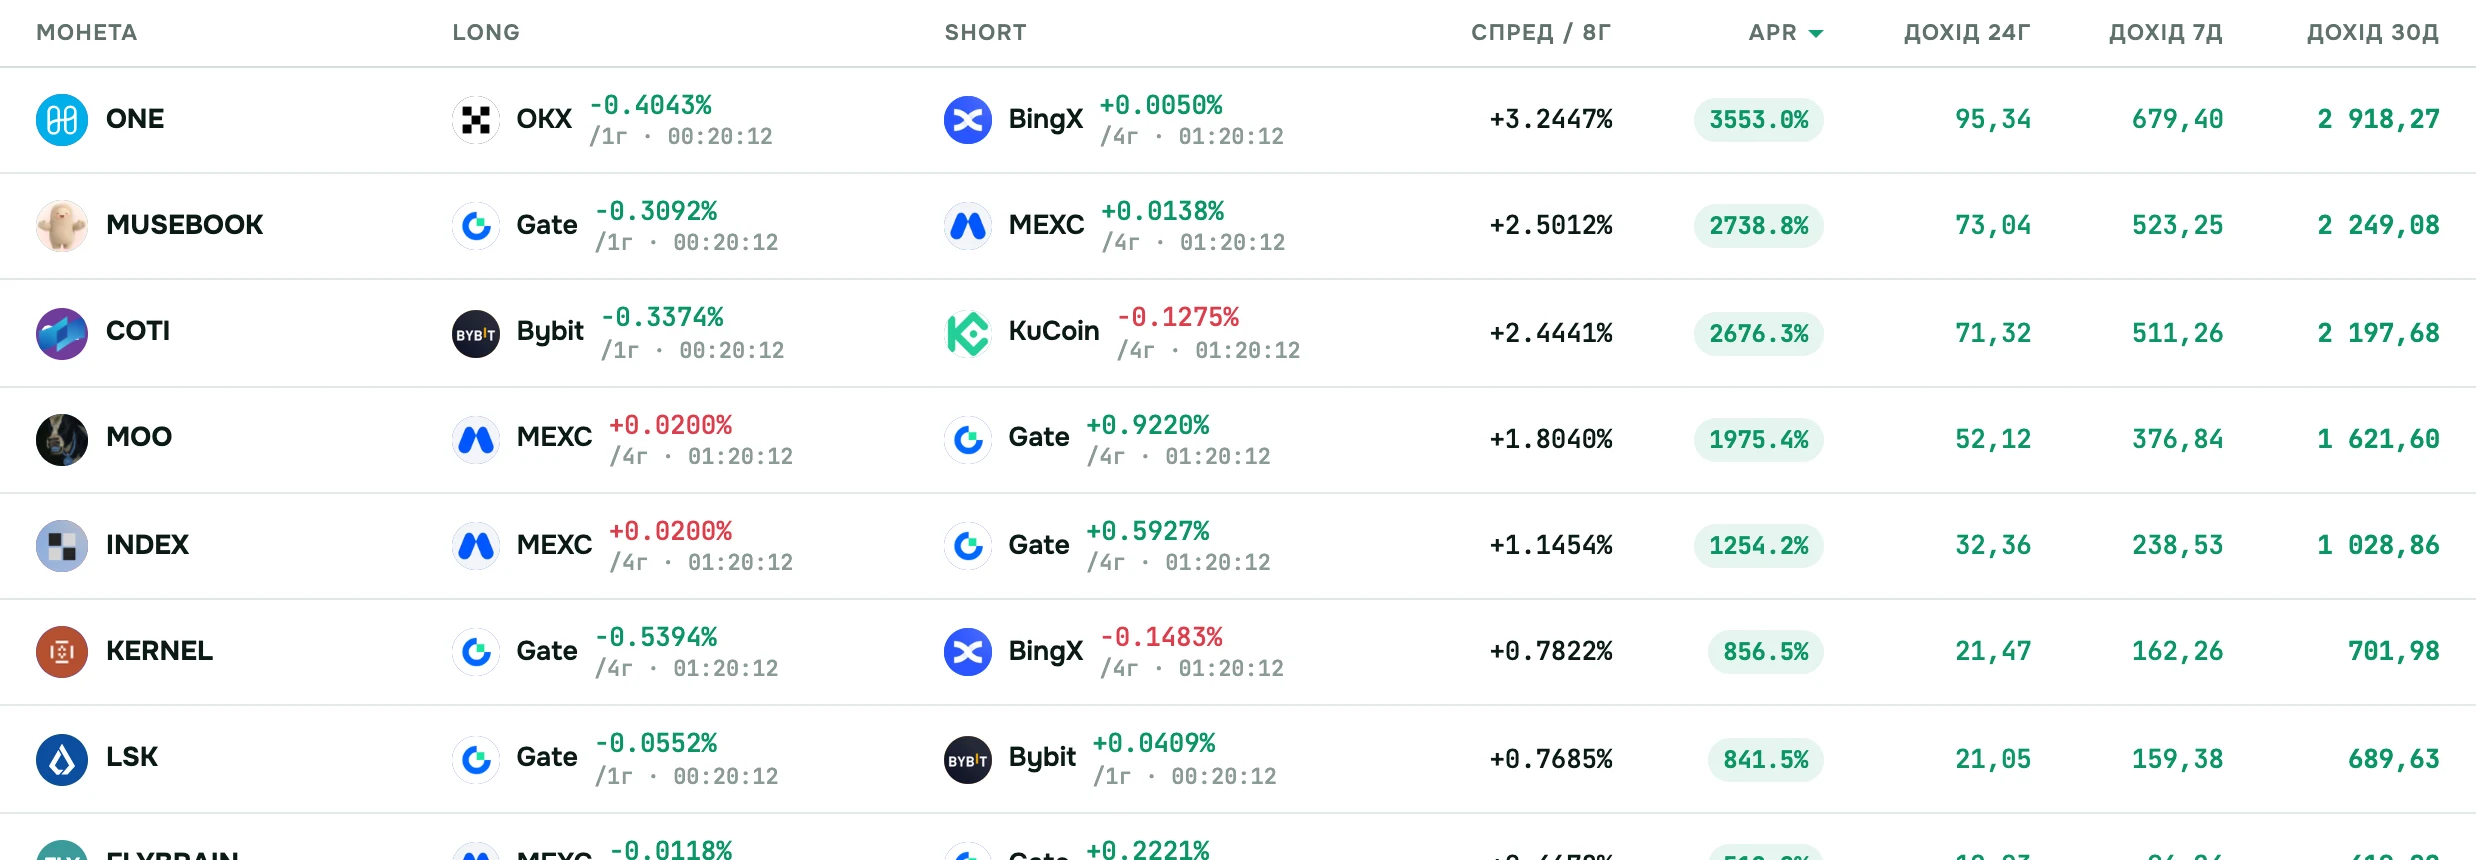
Важлива деталь: річну ставку ми рахуємо від реального кроку нарахування, а не від припущення, що він восьмигодинний.
Крок 2. Ловимо момент нарахування
Ставка має значення саме в момент виплати. Тримали позицію сім годин і закрили за хвилину до нарахування — не отримаєте нічого.
Тому час наступного нарахування важливіший за саму ставку. У  Toobit і
 Phemex в нашій таблиці видно крок нарахування за кожним контрактом. Час наступної виплати таблиця показує в Toobit, як і в Binance, Bybit, OKX та більшості інших бірж, а для Phemex його в наших даних немає: дивіться його на самій біржі.
Крок 3. Рахуємо, що залишиться
Приклад. Ставка 0,05% за вісім годин на 1000 доларів — це 0,5 долара за нарахування, 1,5 долара на добу. Чотири угоди по 0,05% — це 2 долари. Отже одна виплата витрат не покриває: позицію треба тримати хоча б пару діб.
Правило: фандинг — це не про один захід, а про утримання.
Головний ризик: ліквідація шорту
Спот ліквідувати не можна, а фʼючерс можна. Якщо монета різко зросте, шорт піде в мінус, і при нестачі маржі біржа закриє його примусово.
- Не беріть плече. Співвідношення 1:1 між спотом і фʼючерсом — це і є правильний розмір.
- Тримайте запас маржі на фʼючерсному рахунку.
- Стежте за ціною ліквідації — біржа показує її в позиції.
Часті помилки
- Відкрити лише фʼючерс. Без споту це не арбітраж, а звичайна ставка проти ринку.
- Взяти плече заради «ефективності».
- Гнатися за екстремальною ставкою. Ставка 1% за вісім годин буває на монетах, які за добу подвоюються.
- Не дивитися на крок нарахування. 0,05% раз на годину і раз на вісім годин — це різниця у вісім разів.
Часті питання
Це справді безризикова схема? Ні. Ризик ціни прибрано, але залишається ризик ліквідації шорту й ризик біржі.
Скільки це приносить на рік? На спокійних монетах 10–30% річних.
Що як ставка стане відʼємною? Тоді платити будете ви. Закривайте позицію.