Про що цей розділ
Є завдання, яке крипта вирішує краще за банк: переказати гроші за кордон. Банківський переказ іде днями, коштує фіксовану суму і вимагає пояснень. USDT іде хвилини.
Але щоб зрозуміти, чи вигідно це саме вам, треба порівняти повний шлях, а не окремі кроки. Розділ SWIFT рахує крипто-шлях за живими даними: купівлю USDT за одну валюту і продаж за іншу за медіанними цінами P2P-майданчиків, перерахунок назад за офіційним крос-курсом і вирахування комісії банку — відсотка й фіксованої частини.
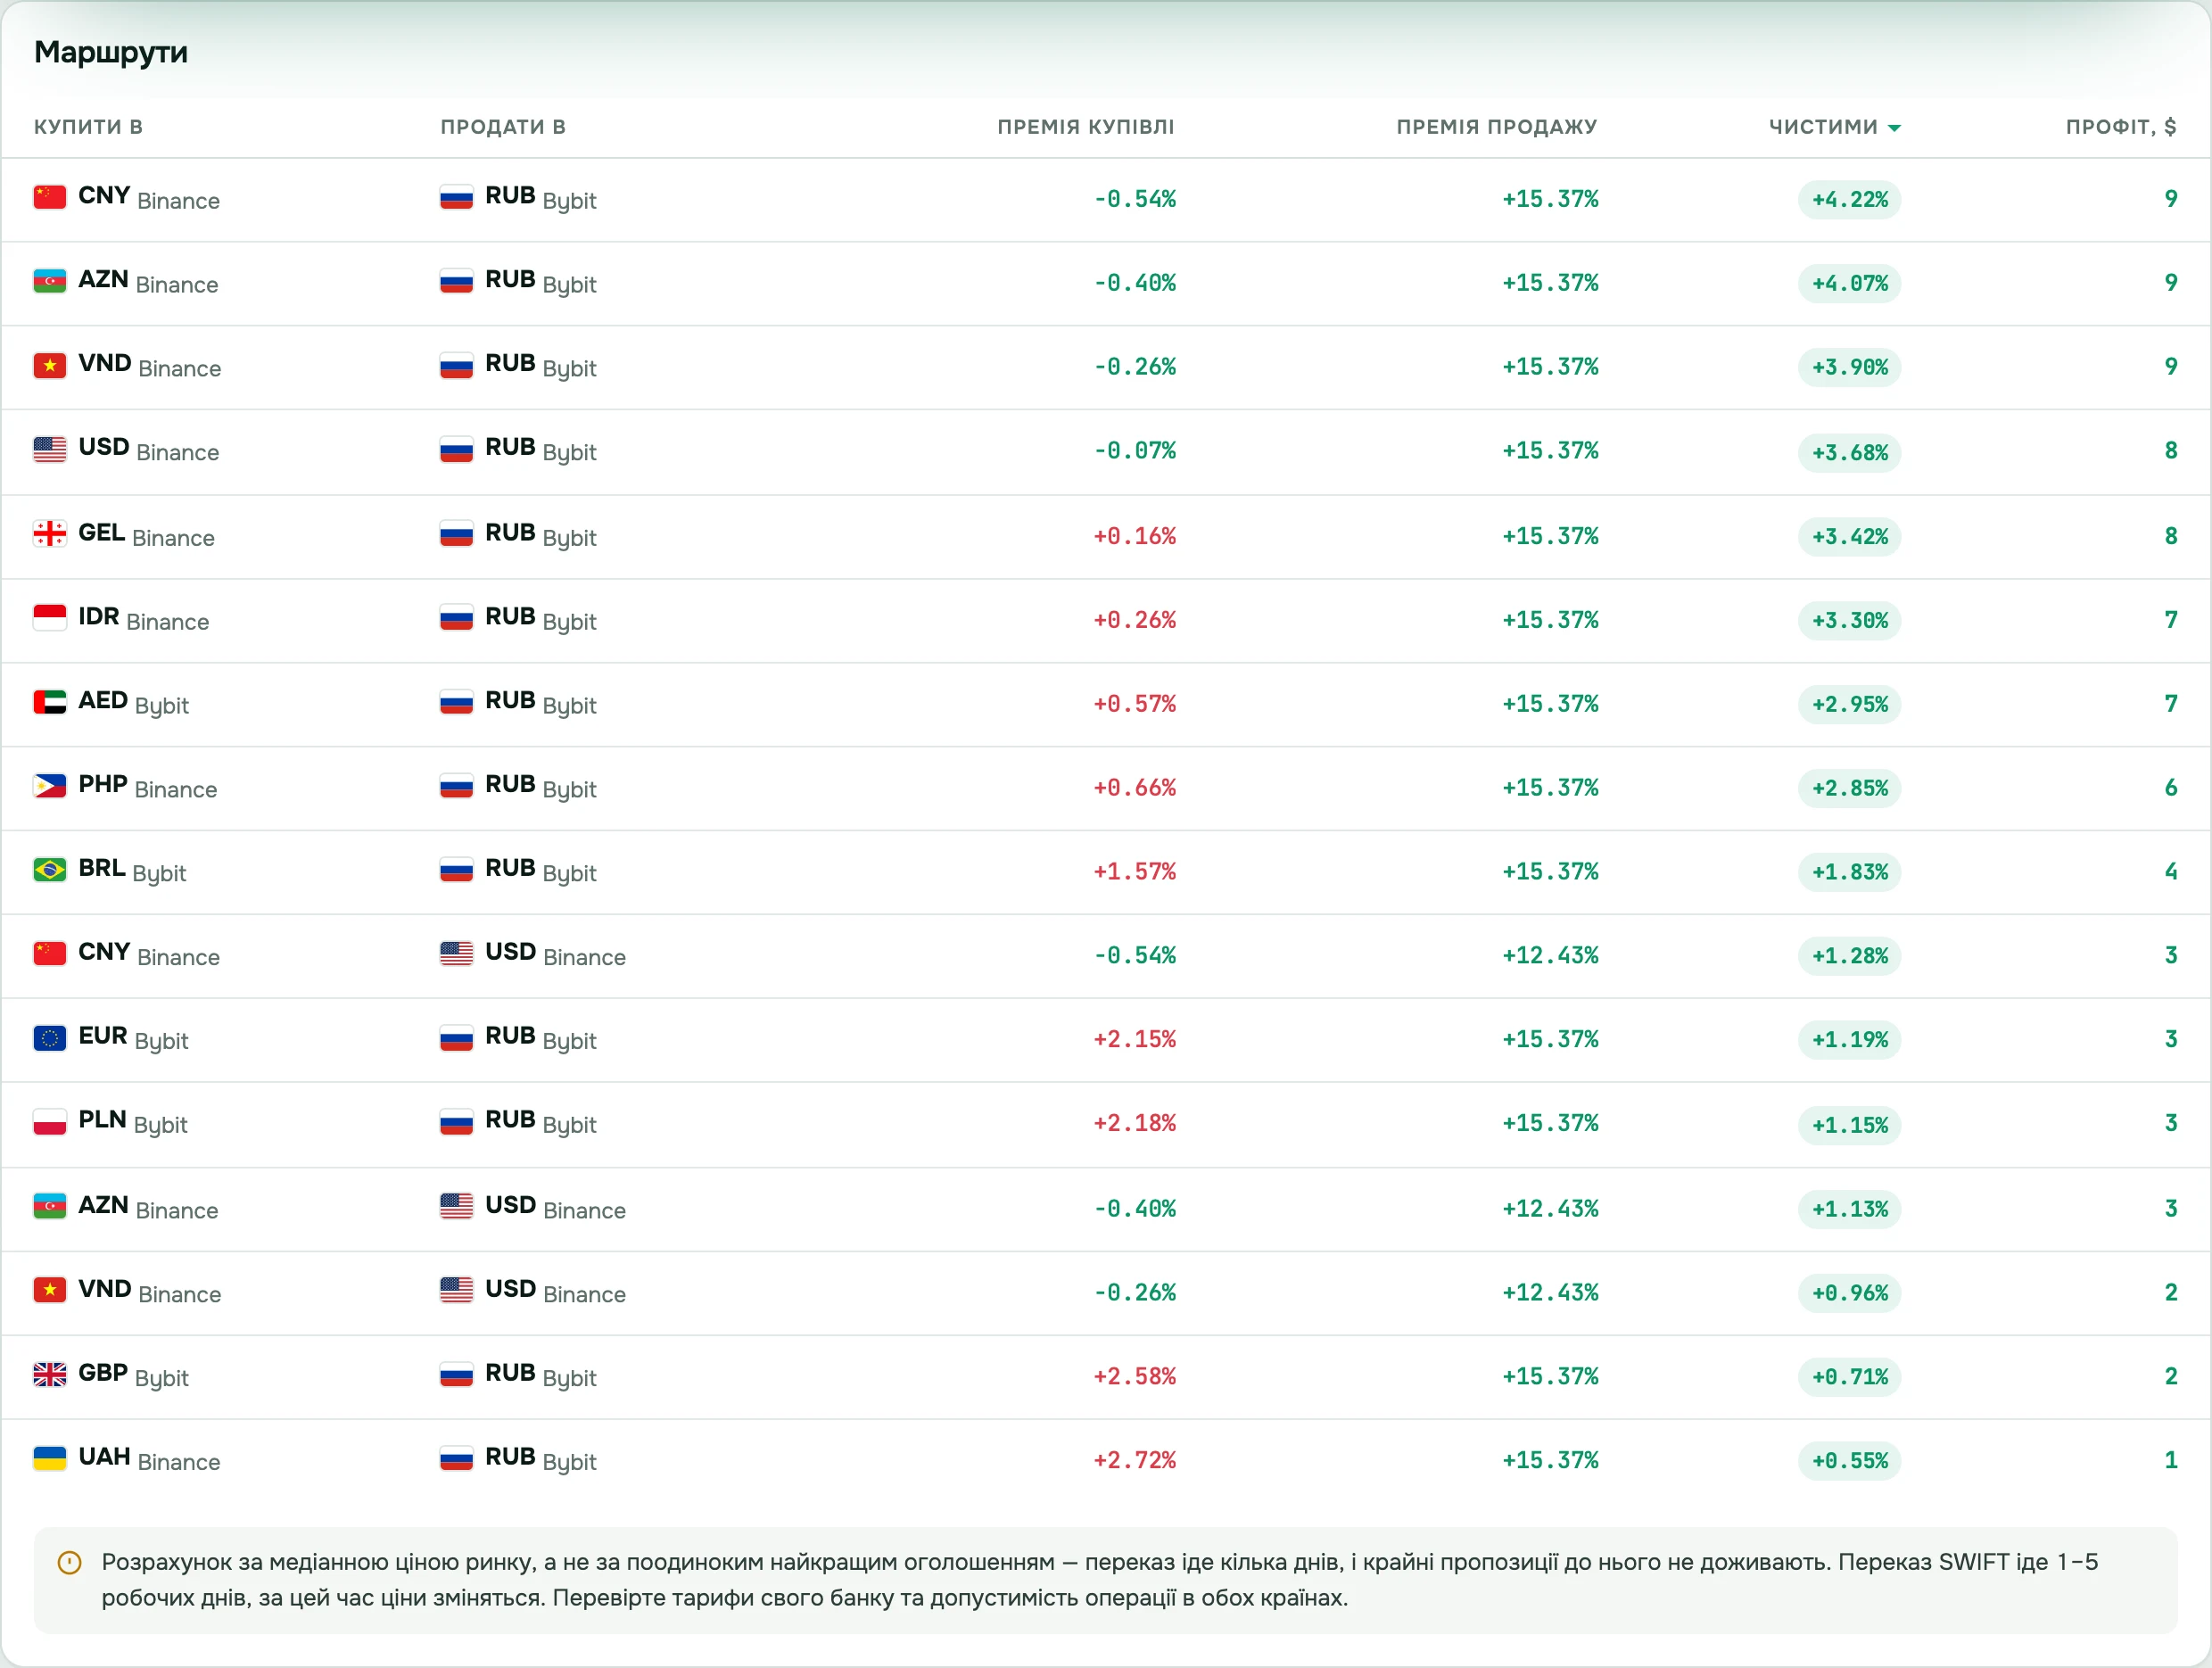
Два маршрути, які порівнюються
Банківський шлях. Ви віддаєте гроші у своїй валюті, банк конвертує їх за своїм курсом, бере комісію за переказ, банк-кореспондент бере своє, банк отримувача теж. Підсумок приходить через один-пʼять робочих днів.
Криптовалютний шлях. Купуєте USDT на P2P за свою валюту, переводите в блокчейні, продаєте на P2P за потрібну валюту. Підсумок — хвилини або десятки хвилин.
В обох випадках ви втрачаєте на чотирьох речах: курсі конвертації туди, комісії переказу, курсі конвертації назад і часі.
Де виграє крипта
- Комісія переказу майже не залежить від суми. Банк бере відсоток або фіксовану суму з порогом, блокчейн — копійки незалежно від розміру.
- Швидкість. Хвилини проти днів.
- Курс. Банківський курс зазвичай гірший за ринковий на 1–3%, курс P2P ближчий до ринку.
- Вихідні. Банки не працюють, P2P працює завжди.
Де виграє банк
- Прозорість для держави. Банківський переказ — законний документ, крипта потребує окремого розбирання з податковою.
- Немає людського фактора. У P2P ви маєте справу з людьми.
- Великі суми. На P2P велику суму доведеться розбивати на кілька угод.
- Немає ризику помилки в мережі. Реквізити банку переплутати складніше, ніж мережу переказу.
Як рахувати чесно
Порівнювати треба суму на виході, а не відсотки за кроками. Повний розрахунок для крипто-маршруту виглядає так: купили USDT на P2P і втратили на різниці з ринковим курсом, заплатили комісію мережі, продали USDT і втратили на різниці ще раз.
Практичний орієнтир: зазвичай увесь шлях коштує 1,5–3%. Банківський переказ на невеликих сумах часто виходить дорожчим через фіксовані комісії, на великих — порівнянно.
Що перевірити перед переказом
- Чи є P2P-ринок у валюті призначення. Якщо оголошень за нею десяток, продати буде ніде.
- Чи збігається мережа при відправленні й отриманні.
- Ліміти оголошень — велику суму доведеться розбивати.
- Ставлення вашого банку до таких операцій.
Часті питання
Це законно? Купівля і продаж криптовалюти законні в більшості країн. Питання валютного контролю й податків залежать від юрисдикції — це до місцевого фахівця.
З якої суми вигідніша крипта? Зазвичай із невеликих: там фіксовані банківські комісії зʼїдають найбільше. На дуже великих сумах різниця скорочується.
Яку валюту дивитися? Пари валют розділ перебирає сам, обирати валюту призначення не треба. До маршрутів потрапляють валюти з офіційним курсом і даними P2P не старшими за пʼять хвилин, з майданчиків, де за валютою від двадцяти оголошень; валюти з подвійним або контрольованим курсом, де P2P відходить від офіційного більш ніж на 20 %, до маршрутів не йдуть. Ваша валюта задає лише валюту суми: за країною вона не визначається, без вибору стоїть USD.
Що найдовше? Переказ у блокчейні займає хвилини. Найдовше — знайти оголошення з відповідними лімітами з обох боків.